Un chantier sans trésorerie impose de trancher vite, sans confondre urgence et embellissement. Commencez par sécuriser le logement, réduire le périmètre aux travaux indispensables, réaliser vous-même uniquement les tâches sûres, réutiliser ou acheter des matériaux d’occasion, comparer les devis et rechercher les aides adaptées. Le crédit peut financer un projet, mais il a un coût et doit rester compatible avec votre capacité de remboursement.
La première difficulté vient du calendrier : une aide peut être versée après les travaux, tandis qu’un artisan demande parfois un acompte avant de commencer. Une rénovation énergétique peut aussi exiger un professionnel RGE, un accompagnement ou une demande préalable. Avec un budget nul, l’ordre des démarches compte donc autant que le montant recherché.
Comment établir la situation réelle avant de chercher de l’argent ?
Avant de financer des travaux sans argent, séparez ce qui protège le logement de ce qui améliore seulement son apparence. Une fuite active, une infiltration, un défaut électrique ou une atteinte à la structure passe avant une peinture défraîchie. Cette hiérarchie réduit le montant immédiat à trouver et évite d’emprunter pour un chantier trop large.
Classer les travaux par urgence
Commencez par inspecter chaque pièce avec une feuille simple. Notez le problème, sa conséquence possible, la dépense minimale et ce qui peut attendre.
- Urgence de sécurité : danger électrique, fuite importante, risque d’effondrement, absence de chauffage en période froide ou accès devenu dangereux.
- Protection du bâti : infiltration, humidité persistante, toiture endommagée, canalisation qui fuit ou menuiserie laissant entrer l’eau.
- Confort mesurable : isolation, ventilation, chauffage, éclairage ou accessibilité.
- Embellissement : peinture, sol décoratif, mobilier, accessoires et finitions.
Avec un budget nul ou très faible, traitez d’abord les fuites, infiltrations, défauts électriques et atteintes à la structure. Une pièce moins jolie reste utilisable ; un dégât d’eau qui s’étend augmente la facture et peut dégrader les matériaux voisins.
Une personne blessée ou en danger change immédiatement la priorité. Coupez la source seulement si vous pouvez le faire sans risque, ne touchez pas la personne tant que le danger persiste et appelez les secours.
Donc, ne financez pas une rénovation esthétique avant d’avoir écarté le risque matériel. Cette décision paraît frustrante, pourtant elle protège le budget disponible et limite les réparations en cascade lorsque l’origine du problème est traitée trop tard.
Construire un budget minimum fiable
Écrivez trois montants : le strict nécessaire pour rendre le logement sûr, le coût d’une réparation durable et le projet complet. Ajoutez les fournitures, la livraison, l’évacuation des déchets, la location d’outils et les éventuels travaux préparatoires.
Le budget minimal ne doit pas reprendre le devis global par facilité. Demandez à l’artisan de distinguer la mise en sécurité, la réparation provisoire et la finition définitive.
Une dépense de matériaux peut aussi cacher une dépense de transport, de manutention ou de stockage, surtout lorsque le logement est difficile d’accès et que les gravats doivent être évacués par une benne plutôt que déposés facilement en déchetterie.
Donc, demandez des devis détaillés et comparez plusieurs offres avant de choisir entre achat, prêt ou location d’un outil. Les lignes doivent préciser la main-d’œuvre, les fournitures, la TVA, l’évacuation, les protections et les reprises éventuelles.
Quelles économies sont possibles sans compromettre la sécurité ?
Les économies les plus solides portent sur le périmètre, les matériaux et les tâches de préparation. Elles réduisent une facture sans reporter un risque technique sur le propriétaire, à condition de distinguer clairement les travaux accessibles à un particulier des interventions réglementées ou dangereuses.
Faire soi-même les tâches maîtrisées
Vous pouvez souvent prendre en charge le débarras, la protection des surfaces, le nettoyage, le démontage simple ou la préparation avant peinture si vous maîtrisez réellement ces gestes.
La préparation compte davantage que l’achat d’une finition coûteuse. Une surface mal nettoyée, humide ou friable fera cloquer la peinture et imposera une nouvelle dépense.
Pour peindre à faible coût, aérez largement, protégez la peau et les yeux, et ne mélangez jamais les produits. Les anciennes peintures écaillées, les supports contaminés ou les traces d’humidité demandent une analyse avant recouvrement.
Vous pouvez consulter cette méthode de préparation d’une porte en bois si la rénovation concerne une menuiserie intérieure et que son état permet une remise en peinture.
Renoncez aux interventions sur le gaz, l’électricité, la structure ou en hauteur sans professionnel compétent. Le bricolage devient une fausse économie lorsque l’erreur provoque un incendie, une chute, une fuite cachée ou une perte de garantie.
Donc, faites vous-même ce que vous savez contrôler et laissez le geste technique à celui qui possède les compétences, l’outillage et l’assurance adaptés. Une aide familiale pour poncer ou évacuer des meubles n’autorise pas une intervention sur un tableau électrique.
Réemployer, acheter d’occasion et louer les outils
Le réemploi fonctionne pour les meubles, certains équipements, les portes, les radiateurs, les luminaires ou les matériaux de finition, lorsque leur état et leurs dimensions conviennent réellement au chantier.
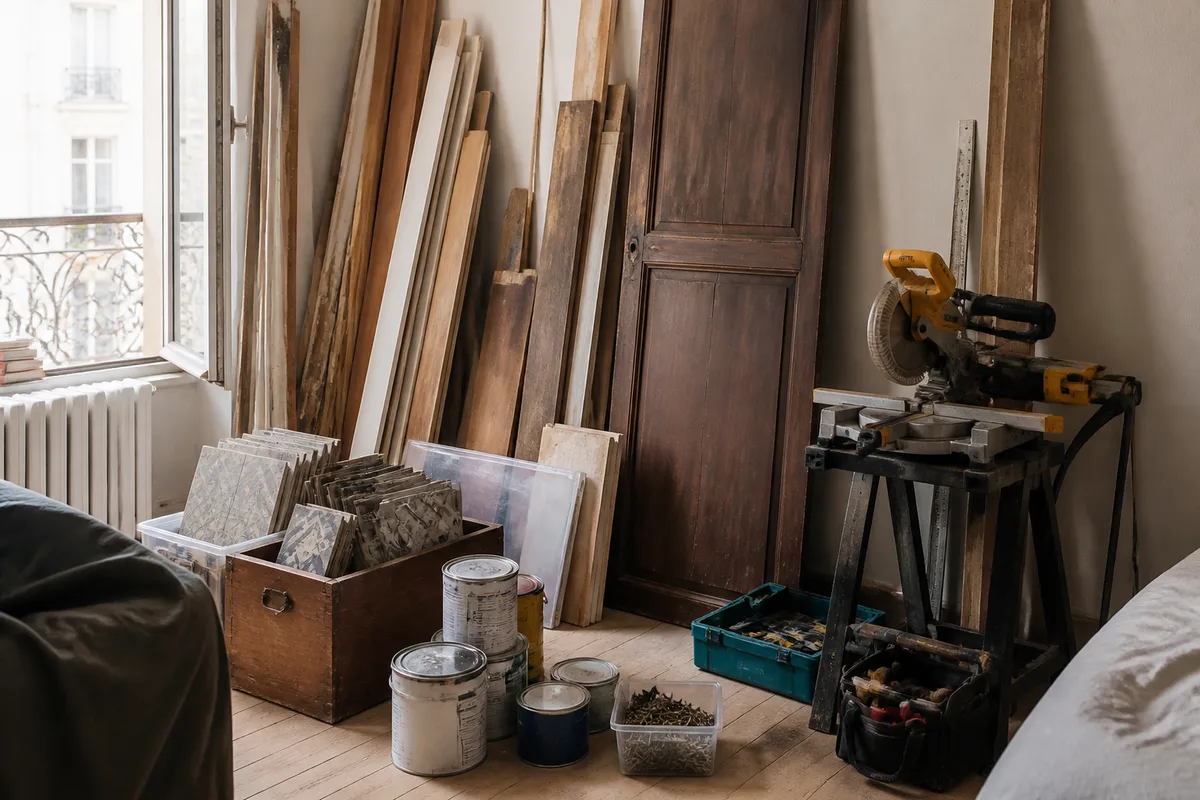
Avant de réemployer ou d’acheter des matériaux d’occasion, vérifiez leur état, leur compatibilité et l’absence de substances dangereuses ou de moisissures. Une bonne affaire inutilisable coûte finalement le transport, le stockage et un second achat.
Examinez notamment les dimensions, la fixation, la classe de résistance, l’humidité, les odeurs, les traces d’insectes et la présence éventuelle de fibres ou de revêtements anciens.
Dans un bâtiment dont le permis de construire a été délivré avant le 1er juillet 1997, des travaux susceptibles de libérer de l’amiante peuvent imposer un repérage amiante avant travaux ; ce point relève de la réglementation et doit être traité avant la démolition.
Le coût d’un outil ne se résume pas à son prix affiché. Comparez plusieurs devis détaillés et vérifiez ce qui est inclus avant de choisir entre achat, prêt ou location d’un outil.
Donc, empruntez une ponceuse pour un usage ponctuel plutôt que d’acheter un modèle qui dormira ensuite dans un placard. En revanche, un outil utilisé plusieurs jours ou partagé entre plusieurs chantiers mérite un calcul incluant transport, consommables et assurance.
Quelles aides vérifier avant de commencer les travaux ?
Les aides réduisent parfois le montant à financer, mais elles ne remplacent pas une avance de trésorerie : les démarches, l’accord et le paiement suivent leur propre calendrier. Vérifiez les conditions sur France Rénov’, l’Anah, Service-Public et les collectivités avant de signer un devis définitif ou de démarrer le chantier.
Rénovation énergétique : MaPrimeRénov’, éco-PTZ et TVA
Pour une rénovation énergétique d’ampleur en France métropolitaine, le parcours accompagné de MaPrimeRénov’ prévoit notamment un logement classé E, F ou G avant travaux, un gain d’au moins deux classes énergétiques, un artisan RGE et l’intervention de Mon Accompagnateur Rénov’.
Le logement doit être occupé comme résidence principale au moins huit mois par an pendant trois ans dans le cadre décrit. Un rendez-vous avec un conseiller France Rénov’ est à prendre avant le dépôt de la demande.
Ne commencez pas les travaux avant d’avoir clarifié l’accord exigé par le dispositif visé. Une facture déjà engagée peut sortir du périmètre de l’aide, même si le chantier semble correspondre techniquement aux critères.
Les chiffres de référence doivent être datés. Pour l’éco-prêt à taux zéro, le plafond peut atteindre 50 000 € pour une rénovation globale, avec une durée de remboursement pouvant atteindre 20 ans ; certains travaux ponctuels relèvent d’une durée maximale annoncée de 15 ans, sous conditions.
| Dispositif ou avantage | Ce qu’il peut financer | Point de contrôle |
|---|---|---|
| MaPrimeRénov’ Parcours accompagné | Rénovation énergétique d’ampleur | Gain d’au moins deux classes, logement E, F ou G, RGE et accompagnement requis dans le cadre décrit |
| Éco-PTZ | Travaux de rénovation énergétique éligibles | Jusqu’à 50 000 € et jusqu’à 20 ans pour certaines rénovations globales, sous conditions |
| TVA réduite | Certains travaux dans un logement ancien | 5,5 % pour certaines améliorations énergétiques ; 10 % pour certains travaux d’entretien et d’amélioration |
| Certificats d’économies d’énergie | Opérations d’économies d’énergie | Offre, travaux et démarche à valider avant engagement |
| Aides locales | Rénovation, adaptation ou amélioration selon le territoire | Collectivité compétente, conditions de ressources et calendrier propres au dispositif |
Les taux de TVA de 5,5 % et 10 % ne s’appliquent pas indistinctement à toutes les factures. Le logement, la nature des travaux, les fournitures et les exclusions prévues par le texte fiscal déterminent le taux réellement applicable.
Donc, une aide annoncée dans un ancien article ne suffit pas à sécuriser votre budget en 2026. Le crédit d’impôt pour la transition énergétique ne doit pas être présenté comme une aide actuelle sans vérification ; les dispositifs ouverts doivent être contrôlés sur les sites officiels à la date de la demande.
Prévoir le délai entre la demande et le paiement
Le calendrier de l’aide doit apparaître dans le plan de financement, car le ménage peut payer avant de recevoir le remboursement. Selon les données publiées par l’Anah, le délai moyen d’engagement avant travaux est de 63 jours pour une rénovation par geste et de 105 jours pour une rénovation d’ampleur.
Après travaux, le délai moyen de paiement indiqué est de 49 jours pour une rénovation par geste et de 35 jours pour une rénovation d’ampleur. Ces durées moyennes ne garantissent pas le délai de votre dossier.
Une rénovation aidée peut donc exiger une avance, même lorsque le montant final restant à charge paraît faible. C’est précisément le point qui met en difficulté un foyer sans épargne disponible.
Donc, demandez au professionnel si un échéancier peut couvrir la période d’attente, sans verser une somme que votre budget ne peut pas absorber. Les aides locales, les caisses d’action sociale ou l’accompagnement France Rénov’ peuvent aussi orienter vers une solution adaptée au territoire.
Quel financement choisir quand les aides ne couvrent pas tout ?
Après déduction des aides confirmées, comparez le montant restant, le coût total et le risque de remboursement. Un prêt travaux, un prêt personnel, un paiement échelonné ou une aide familiale n’ont ni les mêmes garanties, ni les mêmes frais, ni les mêmes conséquences sur le budget mensuel.
| Solution | Intérêt principal | Risque ou contrainte | Profil adapté |
|---|---|---|---|
| Report du projet | Aucune dette nouvelle | Le problème peut s’aggraver si le travaux est nécessaire | Travaux esthétiques ou confort différable |
| Réemploi et entraide | Réduction immédiate des achats | Temps, compatibilité et qualité à contrôler | Finitions, mobilier et préparation |
| Échéancier artisan | Répartit les paiements | Conditions contractuelles à lire précisément | Facture claire et entreprise fiable |
| Prêt travaux ou personnel | Permet de financer le reste | Intérêts, assurance éventuelle et dette mensuelle | Revenus stables et capacité établie |
| Aide d’un proche | Conditions parfois souples | Risque de conflit si les modalités restent floues | Accord écrit et remboursement réaliste |
Prêt travaux, prêt affecté et prêt personnel
Un prêt affecté relie le financement à un projet identifié, tandis qu’un prêt personnel laisse davantage de liberté d’utilisation ; dans les deux cas, le remboursement commence selon le contrat et la dette reste due.
Ne retenez pas une offre parce qu’elle annonce un déblocage rapide ou peu de justificatifs. Comparez le montant total remboursé, le taux annuel effectif global, les frais, l’assurance, la durée et le calendrier des mensualités.
Le coût se calcule ainsi : capital emprunté + intérêts + frais obligatoires ou optionnels − éventuelle réduction clairement acquise. Une mensualité basse peut masquer une durée longue et un coût final supérieur.
Le crédit renouvelable mérite une prudence renforcée : la réserve se reconstitue au fil des remboursements, ce qui peut donner l’impression d’une solution disponible alors que la dette s’installe dans la durée.
Le délai légal de rétractation d’un crédit à la consommation est de 14 jours calendaires révolus à compter de l’acceptation de l’offre de contrat de crédit.
Donc, n’empruntez que si votre capacité de remboursement est établie après calcul du coût total et des intérêts. Le crédit est une dette pouvant conduire au surendettement si le budget ne couvre déjà plus correctement les dépenses courantes.
Échéancier, proche ou ressource existante
Un échéancier négocié avec l’artisan peut réduire la pression immédiate sans créer un crédit bancaire, à condition que les dates, acomptes, livraisons et pénalités figurent clairement dans le devis ou le contrat.
Un proche peut prêter de l’argent, fournir des matériaux ou participer aux tâches simples. Formalisez le montant, les dates et les modalités de remboursement pour éviter qu’une aide informelle ne devienne une dette ambiguë.
Mobiliser une épargne disponible, vendre un équipement ou louer temporairement une pièce peut aussi réduire le besoin d’emprunt. Ces options ont toutefois une conséquence concrète : elles diminuent votre marge de sécurité pour une autre dépense.
Ne financez pas une finition décorative par découvert bancaire lorsque le foyer ne dispose déjà plus de réserve. Le découvert règle un décalage court ; il ne transforme pas un budget insuffisant en budget viable.
Donc, si le montant manque encore après réduction du chantier, reportez la partie différable plutôt que d’empiler découvert, crédit renouvelable et prêt personnel. Cette décision tranche contre la rapidité lorsque la mensualité future fragiliserait les dépenses essentielles.
Que faire pour des travaux urgents sans trésorerie ?
Pour des travaux urgents sans argent, commencez par limiter les dommages, documenter la situation et solliciter simultanément l’assurance, un professionnel et les organismes d’aide compétents. La priorité n’est pas de rénover tout le logement, mais de rendre la zone sûre et d’empêcher l’aggravation.
Les premières actions
Prenez des photographies datées, conservez les factures, notez l’apparition du problème et demandez un diagnostic écrit lorsque la cause n’est pas évidente.
En cas de fuite, fermez l’arrivée d’eau si l’accès est sûr et protégez les biens sans masquer les traces utiles à l’expertise. Pour un défaut électrique, coupez le circuit concerné et ne remettez pas l’installation sous tension par essais successifs.
Si le logement devient temporairement inhabitable, contactez l’assureur, le bailleur si vous êtes locataire, la mairie ou le service social compétent selon la situation. Un locataire ne peut pas engager librement des travaux lourds qui relèvent du propriétaire sans accord adapté.
Les autorisations changent selon le statut du logement et la nature des travaux : copropriété, location, maison individuelle, façade, structure ou modification d’un élément commun n’obéissent pas au même circuit. Obtenez l’accord écrit nécessaire avant de modifier un élément qui ne vous appartient pas seul.
Donc, une urgence documentée facilite la discussion avec les interlocuteurs compétents et évite les réparations improvisées. Ne signez pas le premier crédit venu pendant un dégât actif.
Assurance, responsabilité et malfaçon
Une malfaçon peut engager la responsabilité de l’entreprise, mais la couverture dépend de la nature du dommage, du contrat, de la réception des travaux et des assurances souscrites.
Pour des dommages relevant de la responsabilité décennale, le délai de responsabilité est de 10 ans à compter de la réception des travaux, lorsque les conditions légales sont réunies.
Demandez l’attestation d’assurance correspondant exactement à l’activité réalisée avant le début du chantier. Conservez devis, factures, échanges, photographies et procès-verbal de réception.
Un artisan non déclaré ou une intervention réalisée sans compétence peut compliquer l’indemnisation et rendre le recours plus difficile en cas de sinistre. Le prix le plus bas ne compense pas une responsabilité mal couverte.
Donc, faites confirmer par l’assureur et le professionnel qui prend en charge le dommage avant de réparer définitivement. Une intervention précipitée peut effacer les preuves nécessaires à l’expertise.
Quelle méthode appliquer selon votre budget et votre chantier ?
Un prêt travaux sans apport peut être envisageable uniquement après étude de la capacité de remboursement et du coût total. L’absence d’apport ne supprime ni les intérêts, ni les frais, ni le risque de surendettement.
Checklist avant de lancer le chantier
Les sources à consulter sont France Rénov’ et l’Anah pour les aides énergétiques, Service-Public pour les démarches et règles générales, impots.gouv.fr pour la TVA, et l’ANIL pour les questions liées au logement et au bail. Les conditions doivent être relues à la date de la demande, car les dispositifs et leurs calendriers évoluent.